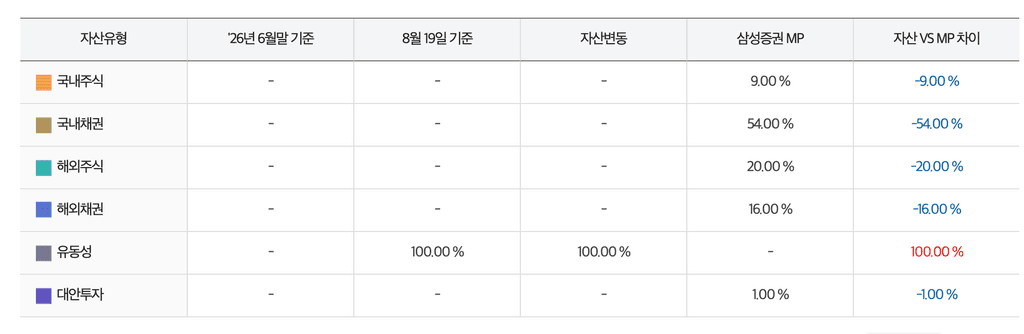
이 표는 단기간으로 변동성이 없는 상태라 크게 의미는 없지만 증권사 즉, 삼성증권의 권장 포트 폴리오와 실제 구성이 얼마나 차이가 나는지 정도로 참고하면 된다.
[현재 자산 현황]
유동성 100%: 현재 주식, 채권, 펀드 등에 장기 분산 투자되어 있지 않고, 계좌에 든 돈 전부가 현금 다시 말해 예수금이나 CMA 상태로 언제든 꺼내 쓸 수 있게 보관되어 있다는 뜻이겠지?
- 삼성증권 MP (Model Portfolio, 권장형)
- 증권사가 투자자 성향에 맞춰 “이런 비율로 쪼개서 투자하면 이상적입니다”라고 제안하는 ‘모범 투자 답안지’
- 표에 보이는 숫자들을 더해보면, 대충 채권 70%(국내 54% + 해외 16%), 주식 29%(해외 20% + 국내 9%), 대안투자 1%로 분산하라는 얘기.
- 끝에 보이는 자산 VS MP 차이 (권장형과의 격차)
- 파란색 마이너스 (
-54%,-20%등): 주가가 떨어져서 손실이 났다는 뜻이 전혀 아니지. 증권사 추천에 비해 “아직 해당 자산을 사지 않아서 비중이 0%로 부족하다”는 산술적 격차. 무섭게 왜 파란색이냐고… - 빨간색 플러스 (
+100.00%): 증권사 권장형에는 현금(유동성)이 0%로 잡혀 있는데, 현재 100% 현금만 들고 있으니 “권장 기준보다 현금이 너무 많다”고 알려주는 것. 내 주식이 100% 올랐단 뜻이 아니니 좋아하진 말자…싸롱
- 파란색 마이너스 (
이건 어디까지나 증권사 시스템이 고객에게 분산투자를 유도하기 위해 기계적으로 보여주는 참고용 데이터일 뿐이고,
자, 투자자에게는 최고의 방패이자 무기인 ‘현금’을 금융회사는 제일 싫어한다. 증권사들이 모델 포트폴리오(MP)에서 현금 유동성을 0%로 밀어붙이는 데는 다 그럴듯한 이유가 있겠지.
Q.고객이 현금을 쥐고 있으면 증권사는?
A.굶는다.
- 계좌에 현금(예수금)으로 가만히 두면 증권사가 챙길 수 있는 수익이 별로 없음.
- 그걸로 채권, 펀드, 주식 등 상품을 사야 매매 수수료, 환전 수수료, 운용 보수같은 걸 꼬박꼬박 떼어갈 수 있는데 말이지.
금융공학적 맹점
- 재래식 투자 이론에서 현금을 저렇게 놀리는 것을 ‘뛰는 인플레이션에 뒤처지는 비효율’로 간주하여, 수학적으로 모든 돈을 위험자산과 안전자산에 100% 꽉 채워 넣는 ‘완전 투자’를 정답으로 여김.
- 투자 이론이니까 투자를 안 하면 당연히 배척해야 하는 게 맞지만 이론은 이론일 뿐, 현실 시장에서의 변동성과 심리를 전혀 반영하지 않은 것.
실제 주식시장에서 현금은 단순한 돈이 아니라, 폭락장이 왔을 때 줍줍을 할 수 있는 강력한 총알이자 멘탈을 지켜주는 안전벨트 역할을 한다.
증권사 추천대로 현금을 0으로 만들고 모든 자산이 100% 물려 있으면, 정작 좋은 기회가 왔을 때 아무런 대응도 하지 못한 채 손가락만 빨아야 한다. 물론 여윳돈이라는 가정하에서. 그게 아니라면 일부 꺼내서 생활비에 써야하는 나같은 사람도 있거든. 그래서 현금 확보가 우리에겐 대단히 중요하다고 하지 않을 수가 없다.
증권사 MP는 상품 광고 정도로 가볍게 여기고, 필요할 때 언제든 쏠 수 있… 아니, 움직일 수 있는 현금/예수금을 든든하게 쥐고 있자.
다시 말하지만 어디까지나 몰빵하고 있는 나같은 사람에게 해당하는 것이니 여유가 충만한 우리 형님 누나 오빠 언니들은 저 포트폴리오에 기대해 보는 것도 나쁘지 않을 듯.